
Інфляція проти ваших заощаджень — де безпечно зберігати капітал у період економічної турбулентності
| Зростання споживчих цін, здорожчання енергоносіїв та загальна макроекономічна нестабільність щодня з'їдають купівельну спроможність готівкових накопичень. Зберігання коштів удома в сейфі чи під матрацом лише створює ілюзію безпеки: за рівнем річної інфляції у 10–12% кожна відкладена тисяча гривень втрачає значну частину своєї реальної вартості вже через рік. Щоб захистити накопичений капітал від знецінення, фінансові активи повинні працювати та приносити гарантовану дохідність, яка перекриває інфляційні втрати. Найбільш перевіреним і консервативним способом збереження грошей залишаються класичні строкові депозити в банку Ощад, де клієнтам пропонується фіксована дохідність та стовідсоткова надійність повернення коштів. Державний статус установи гарантує збереження всіх банківських вкладів населення, забезпечуючи спокій вкладників навіть у найскладніші періоди економічної турбулентності. 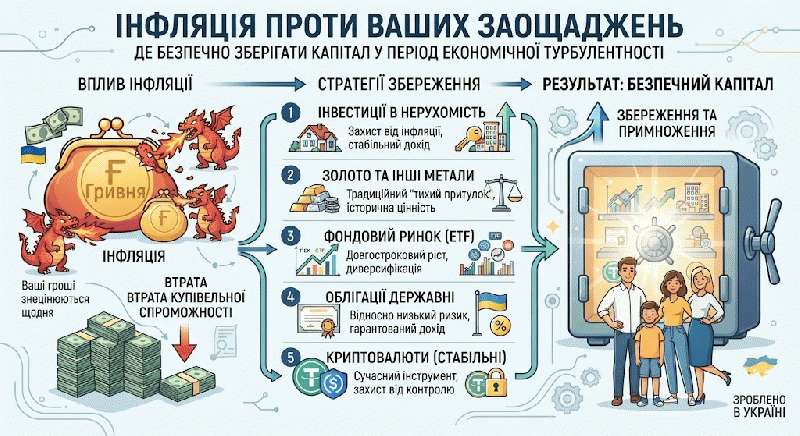 Строки та відсоткові ставки програми «Мій депозит»
Щомісячні нарахування чи нарощування тіла вкладуОформлюючи депозитний договір, вкладник має змогу обрати між щомісячною виплатою відсотків на картковий рахунок та їхньою щомісячною капіталізацією. Щомісячна виплата підходить тим, хто розраховує на депозит як на регулярну надбавку до зарплати чи пенсії для покриття повсякденних витрат. Капіталізація відсотків (додавання нарахованого доходу до основного тіла вкладу) запускає механізм складних відсотків: щомісяця база нарахування зростає, забезпечуючи максимальну підсумкову дохідність наприкінці строку. Формування депозитного портфеля з різними термінамиДля забезпечення надійного захисту капіталу в період турбулентності фахівці рекомендують відкривати кілька депозитів із різними термінами погашення — наприклад, один короткий вклад на 3–6 місяців для швидкого доступу до ліквідності та річний депозит під максимальну відсоткову ставку 11,5% річних. Також доцільно паралельно використовувати накопичувальний сервіс «Мобільні заощадження» під 3% річних для поточних вільних залишків. Окрім того, обов'язково диверсифікуйте валютний кошик, відкривши невеликий вклад у доларах або євро під ставку до 0,7% річних для захисту від раптових валютних стрибків. Банківський депозит із гарантованою фіксованою ставкою захищає гроші від спонтанних витрат, дисциплінує сімейний бюджет та забезпечує спокій у будь-яких обставинах. Такий збалансований підхід дозволяє гарантовано переграти інфляцію, забезпечуючи постійний пасивний дохід і повну фінансову безпеку родини на багато років уперед. |
26-09-2026 |
| Повернутися назад |
КАТЕГОРІЇ
Останні новини
-
«Ми відчули: наша праця важлива, ми не самі, нас цінують і поважають»
-
Слідчі встановлюють обставини двох смертельних аварій у Ковельському районі.
-
Робота водієм у Європі — вакансії для далекобійників
-
Шлюб онлайн стає доступним для ще більшої кількості українців.
-
Лікування алкогольної залежності у Харкові
-

Як знайти вільний термін до лікаря в Польщі — практичний посібник
-
Оголошено дату прем’єри музичного байопіку «Всьо чотко!»
-
16 тонн БАДів під виглядом гуманітарки
-
Кавомашини Philips для домашньої кави з точними налаштуваннями
-
Як вибрати рацію для активного відпочинку та поїздок
-
ANDREAS MOSKIN став fashion-партнером Люкс ФМ Awards
-
Що носити з широкими жіночими джинсами та як створити сучасний образ
-
Кроки, які необхідно зробити перед обміном криптовалюти
-
Правила роботи та відпочинку водіїв комерційного автомобільного транспорту
-
Теплий старт: як вибрати автономний передпусковий підігрівач двигуна
-
Зимові шини: як підготувати колеса до початку холодного сезону
-
Інфляція проти ваших заощаджень — де безпечно зберігати капітал у період економічної турбулентності
-
Як вибрати меблі для кафе: основні критерії для власників закладів
-
Ремонт для аренды или для себя: в чем разница и почему это важно
-
Как купить диван так, чтобы потом не жалеть
-
«Я бачила всі його сльози»: непросте інтервʼю з мамою Анатоліча
Video Widget
Архів ТЦК

Фотогалерея

ТЦК - ВСЕ

«Ми відчули: наша праця важлива, ми не самі, нас цінують і поважають»
Слідчі встановлюють обставини двох смертельних аварій у Ковельському районі.
Робота водієм у Європі — вакансії для далекобійників
Шлюб онлайн стає доступним для ще більшої кількості українців.
Лікування алкогольної залежності у Харкові
Як знайти вільний термін до лікаря в Польщі — практичний посібник
Оголошено дату прем’єри музичного байопіку «Всьо чотко!»
16 тонн БАДів під виглядом гуманітарки
Кавомашини Philips для домашньої кави з точними налаштуваннями
Як вибрати рацію для активного відпочинку та поїздок
ANDREAS MOSKIN став fashion-партнером Люкс ФМ Awards
Що носити з широкими жіночими джинсами та як створити сучасний образ
Кроки, які необхідно зробити перед обміном криптовалюти
Правила роботи та відпочинку водіїв комерційного автомобільного транспорту
Теплий старт: як вибрати автономний передпусковий підігрівач двигуна
Зимові шини: як підготувати колеса до початку холодного сезону
Інфляція проти ваших заощаджень — де безпечно зберігати капітал у період економічної турбулентності
Як вибрати меблі для кафе: основні критерії для власників закладів
Ремонт для аренды или для себя: в чем разница и почему это важно
Как купить диван так, чтобы потом не жалеть
«Я бачила всі його сльози»: непросте інтервʼю з мамою Анатоліча
Архів ТЦК
Фотогалерея
ТЦК - ВСЕ